Depuis le 1er janvier 2024, seuls les systèmes de charge pilotables de véhicules électriques sont éligibles au crédit d’impôt. Ce resserrement demandait, pour son application, une définition technique des critères des dispositifs éligibles. Précisions aujourd’hui disponibles !
Qu’est-ce qu’un système de charge pilotable ?
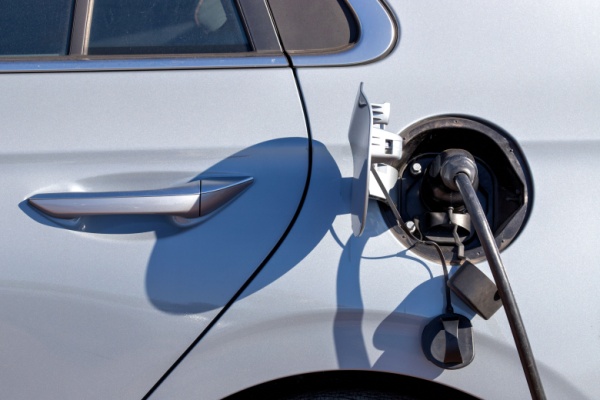
Pour rappel, un crédit d’impôt a été instauré afin d’inciter les particuliers à installer jusqu’à 2 systèmes de charge pour véhicules électriques (un pour la résidence principale et un autre pour une résidence secondaire) ou 4 pour les couples mariés ou pacsés.
Si ce crédit d’impôt s’appliquait à tout type de système de charge, il est à présent limité aux seuls systèmes dits « pilotables ». Mais encore fallait-il savoir ce qu’entendaient par-là les pouvoirs publics…
C’est à présent chose faite grâce à un nouveau texte définissant les caractéristiques des systèmes éligibles. Répondent à cette définition les bornes :
- ayant un point de recharge équipé d’un socle de prise de courant ou d’un connecteur pour véhicules de type 2, conforme aux règles européennes ;
- capables de moduler temporairement la puissance électrique appelable sur le point de recharge, sur réception et interprétation des signaux tarifaires transmis par les fournisseurs d’électricité et des signaux transmis par les gestionnaires du réseau de distribution ;
- connectées :
- soit au compteur électrique mis à disposition par les gestionnaires du réseau de distribution et ayant la capacité de recevoir et d’interpréter les signaux tarifaires transmis par les fournisseurs d’électricité et les signaux transmis par les gestionnaires du réseau de distribution ;
- soit à un équipement intermédiaire fixe permettant de transmettre un signal de modulation de puissance ;
- soit à internet.
Ces critères s’appliquent aux dépenses supportées depuis le 1er janvier 2024. Le crédit d’impôt sera égal à 75 % des dépenses éligibles, plafonné à 500 €.
Et pour ceux qui ont commandé en 2023 un système de charge non pilotable qui va être installé en 2024, les anciennes règles du crédit d’impôt restent applicables.
Concrètement, si vous remplissez toutes les conditions et que vous justifiez de l’acceptation d’un devis, du versement d’un acompte entre le 1er janvier et le 31 décembre 2023, puis de dépenses payées en 2024, vous pouvez bénéficier de « l’ancien » crédit d’impôt.
Notez que, dans ce cas, l’avantage fiscal sera alors limité à 300 €.
Recharge des véhicules électriques : un crédit d’impôt restrictif ? – © Copyright WebLex