Sous réserve du respect de certaines conditions, le déficit foncier relatif à un bien immobilier peut être imputé sur le revenu global, dans la limite de 10 700 € par an. Cette limite annuelle était portée, jusqu’au 31 décembre 2025 et sous conditions, à 21 400 € concernant certaines dépenses de travaux de rénovation énergétique. Une limite majorée prolongée…
Déficit foncier : une limite de 21 400 € prolongée
Pour mémoire, le déficit foncier est imputable sur le revenu global, sous conditions, dans la limite de 10 700 € par an, et à raison des seuls déficits qui ne proviennent pas des intérêts d’emprunt.
Si le montant du revenu global n’est pas suffisant pour absorber ce déficit, l’excédent est alors imputable sur les revenus globaux des 6 années suivantes.
Précisons que la fraction du déficit qui excède 10 700 €, ainsi que la partie du déficit qui provient des intérêts d’emprunt, ne peuvent s’imputer que sur les revenus fonciers déterminés au cours des 10 années suivantes au maximum.
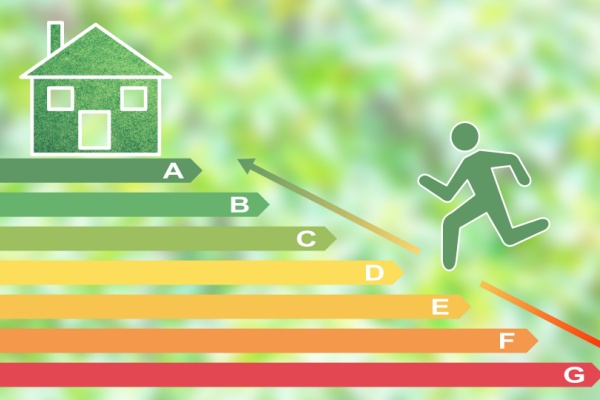
Cette limite de 10 700 € est temporairement rehaussée à 21 400 € par an au maximum lorsque le déficit se rapporte aux dépenses de travaux de rénovation énergétique qui permettent à un bien immobilier de passer d’une classe énergétique E, F ou G à une classe énergétique A, B, C ou D au plus tard le 31 décembre 2025.
Cette disposition exceptionnelle s’applique au titre des dépenses de rénovation énergétique pour lesquelles un devis a été accepté à compter du 5 novembre 2022 et qui sont payées entre le 1er janvier 2023 et le 31 décembre 2025.
La loi de finances pour 2026 a prolongé ce rehaussement temporaire à 21 400 € par an jusqu’au 31 décembre 2027 pour les dépenses de rénovation énergétique payées entre le 1er janvier 2026 et le 31 décembre 2027.
Coup de pouce fiscal pour la rénovation énergétique : on joue les prolongations ! – © Copyright WebLex